今週のファンダメンタルズ
2026年9月28日(月)〜 10月2日(金)FX チャート(15通貨ペア)
日足 75日分 / 移動平均線付き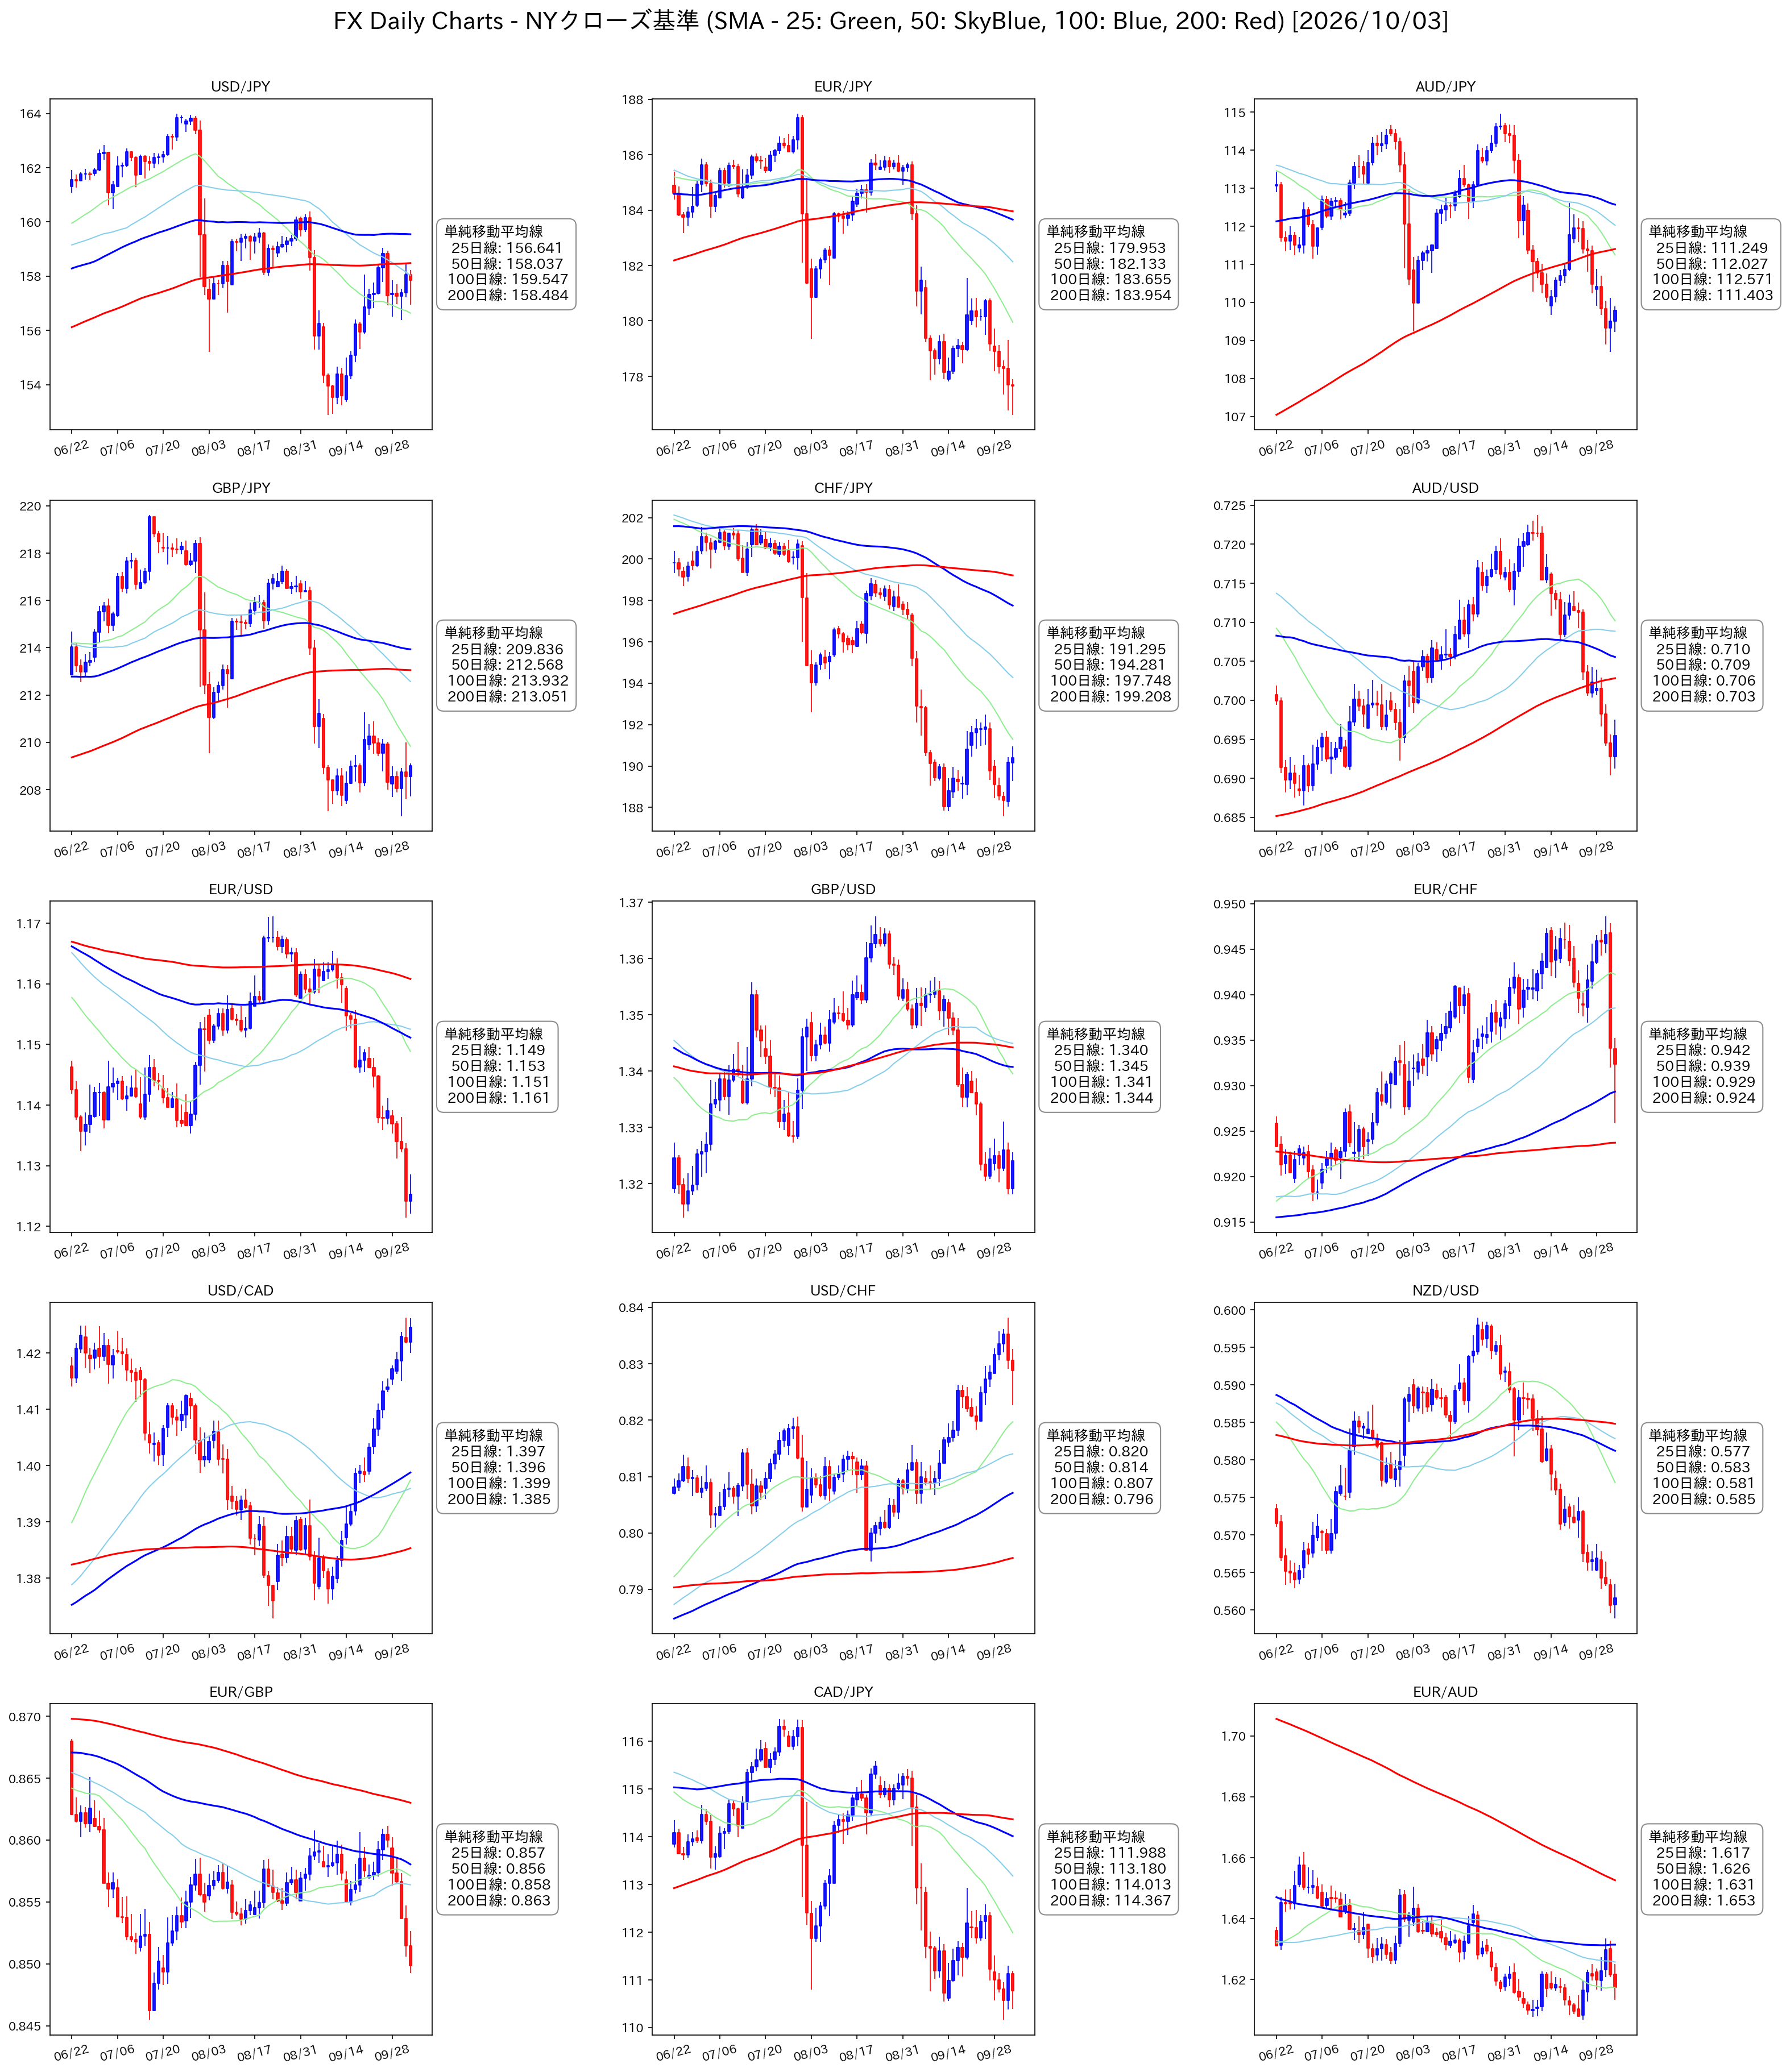
ドル円は157.859円で週間+0.359%(+0.564円)と3週続伸しました。週間始値157.317円から、月曜は三村財務官の発言で一時下げ、水曜(9/30)に週間安値156.376円、日銀短観と米金利5.34%が重なった木曜(10/1)に週間高値158.455円。金曜は米雇用統計で156.96円まで下げてから戻し、前日比-0.211円で終えています。移動平均線との位置はSMA25(156.641円)の上、SMA50(158.037円)・SMA200(158.484円)・SMA100(159.547円)の下で、SMA配列は「混在」と先週と同じ。SMA25乖離率は+0.186%から+0.777%へ広がりました。チャートでは、9月上旬の153円前後の底からの戻りが、2週続けて158円台で頭を抑えられている形です。
今週はEUR/JPY・GBP/JPY・AUD/JPY・CHF/JPY・CAD/JPYの5ペアがそろって週の安値で75日間安値を更新しました。ただし終値では明暗が分かれています。EUR/JPY(177.642円、週間-0.848%)は週間安値176.61円がそのまま75日間安値で、4本すべてのSMAの下の下降パーフェクトオーダーが2週目。SMA200乖離率は-3.431%です。AUD/JPY(109.793円、-0.616%)も75日間安値108.704円をつけ、RBAの慎重な姿勢で戻りが鈍い形。一方、GBP/JPY(209.011円、+0.331%)は75日間安値206.88円から、CHF/JPY(190.408円、+0.341%)は187.581円から反発し、小幅高で週を終えました。ただし4ペアとも4本すべてのSMAの下で、CHF/JPYは下降パーフェクトオーダーが続いています。
EUR/USDは1.1253で週間-1.205%(-0.0137ドル)と15通貨ペアで最大の下落になり、3週続落です。週間高値1.1391は週の始値とほぼ同じで、そこから下げ続け、10/1に週間安値1.1215。これが75日間安値の更新で、報道ベースでは2025年5月以来、約1年4か月ぶりの安値です。4本すべてのSMA(SMA25 1.1489・SMA50 1.1525・SMA100 1.1511・SMA200 1.1608)の下が3週続き、SMA25乖離率は-1.432%から-2.049%、SMA200乖離率は-3.056%へ広がりました。チャートでは、9月中旬の1.16台から陰線がほぼ途切れずに続き、今週は75日間のレンジの下限を割り込んでいます。
GBP/USDは1.3240で週間-0.029%(-0.0004ドル)と、ほぼ横ばいでした。週間高値1.3311・週間安値1.3181で、75日間安値1.3140の手前で止まっています。ドル指数が3か月ぶりの高値をつけた週に、ポンドだけがドルに対してほとんど下げなかったのが今週の特徴です。9/30の英4〜6月期GDP確報が前期比+0.5%に上方修正、設備投資も前年比+5.2%と上振れたことが支えになりました。4本すべてのSMA(1.3395/1.3449/1.3407/1.3442)の下は3週続き、SMA25乖離率は-1.661%から-1.158%へ縮んでいます。
AUD/USD(0.6955、週間-0.972%)は4週続落です。先週ちょうど止まっていたSMA200(0.7028)を割り込み、4本すべてのSMA(0.7102/0.7088/0.7055/0.7028)の下に入りました。SMA配列は上昇パーフェクトオーダーの並びのままですが、価格はすべての線の下です。週間安値0.6904は75日間安値0.6865まであと0.6%。9/29のRBAは利上げしたものの、追加利上げに慎重な姿勢を示し、9/30の豪CPIでもトリム平均が下振れしました。NZD/USD(0.5616、週間-0.887%)は6週続落で、週間安値0.5588が75日間安値の更新です。4本すべてのSMA(0.5770/0.5828/0.5812/0.5848)の下は4週目、SMA25乖離率は-2.658%。9/30のANZ企業景況感は51.9(予想55.1)と下振れました。
USD/CAD(1.4245、週間+0.750%)は2週続けて15通貨ペアで最大の上昇です。週間高値1.4263がそのまま75日間高値で、4本すべてのSMA(1.3974/1.3959/1.3988/1.3853)の上が3週続き、SMA25乖離率は+1.939%。ただしSMA配列は「混在」です。USD/CHF(0.8288、週間+0.036%)は週間高値0.8382で3週連続の75日間高値更新のあと押し戻され、ほぼ横ばいで終えました。4本すべてのSMA(0.8197/0.8140/0.8071/0.7956)の上で上昇パーフェクトオーダーに並ぶ真のパーフェクトオーダーは2週目です。EUR/CHF(0.9323、週間-1.195%)は、週間高値0.9486で75日間高値を更新したあと大きく下げ、週間安値0.9258。SMA25(0.9422)・SMA50(0.9385)を割り込み、6週続いた真のパーフェクトオーダーが終わりました(SMA100 0.9293・SMA200 0.9237の上は維持)。
EUR/GBP(0.8498、週間-1.179%)は、先週上抜けたSMA25(0.8571)・SMA50(0.8564)・SMA100(0.8580)をすべて割り込み、4本すべてのSMAの下に入りました。週間安値0.8492は6月下旬以来の安値(報道ベース)です。CAD/JPY(110.774円、週間-0.404%)は週間安値110.163円で75日間安値を更新し、4本すべてのSMA(111.988/113.180/114.013/114.367)の下で下降パーフェクトオーダーが3週目。EUR/AUD(1.6174、週間-0.236%)はSMA25(1.6174)とほぼ同じ水準で、SMA50(1.6257)・SMA100(1.6314)・SMA200(1.6526)の下の下降パーフェクトオーダーが続いています。ユーロも豪ドルも売られた週で、差し引きは小幅でした。
グローバル市場 & コモディティ
日足 100日分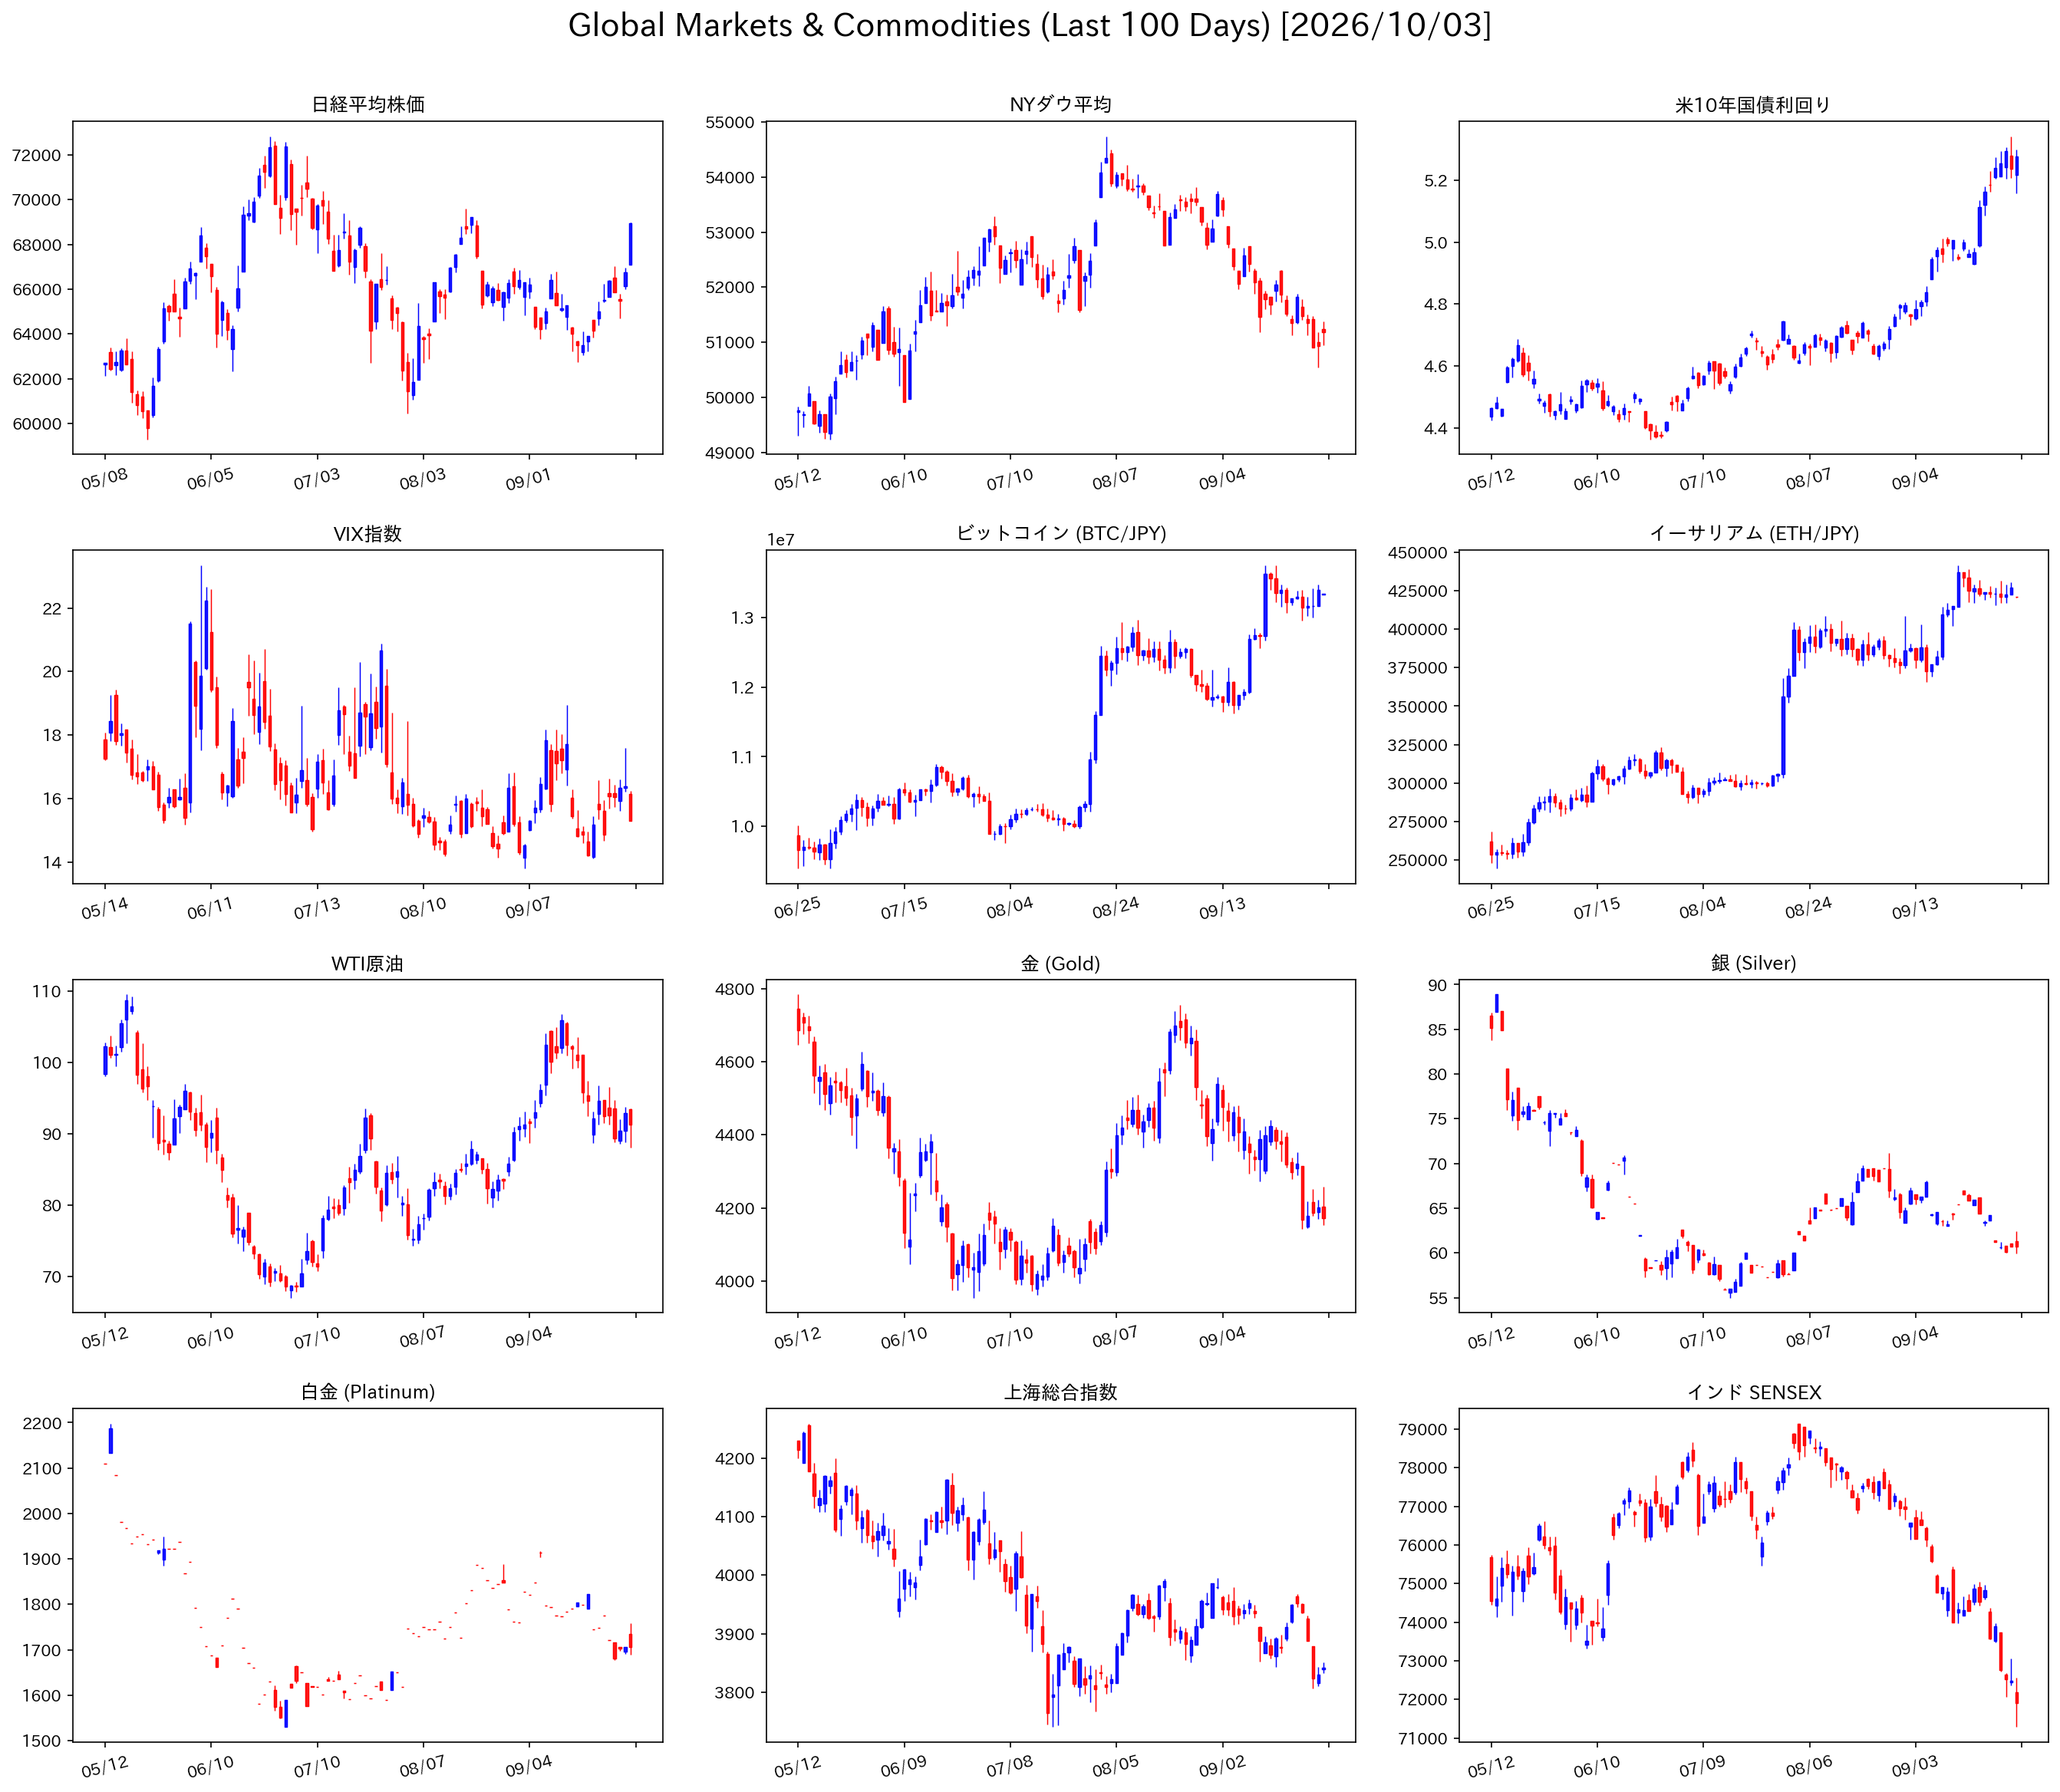
日経平均はCSVのデータ日が10/1(木)で、68,957円・週間+5.255%(+3,443円)と12銘柄で最大の上昇率です。週間変動は9/24終値(65,514円)との比較で、間に9/25の+850円を含みます。10/1は米マイクロンの好決算を受けて半導体株が買われ、前日比+2,203円(+3.30%)。CSVに含まれない10/2(金)は前日比-647.26円の68,309.46円で、9/25終値(66,364.20円)からは+1,945.26円(+2.93%)です。10/1時点でSMA5(66,687円)・SMA25(65,434円)・SMA50(65,498円)をすべて上回り、レンジ内位置は47.4%から71.4%へ上昇、月間は+4.14%です。
NYダウは51,177ドルで週間-1.257%(-652ドル)と反落しました。週間高値51,780ドル・週間安値50,547ドル。金曜(10/2)は+250ドル(+0.492%)と雇用統計後に戻しています。SMA5(51,168ドル)はわずかに上回りましたが、SMA25(52,134ドル)・SMA50(52,711ドル)の下は4週続いています。レンジ内位置は49.2%から35.2%へ低下、月間は-3.552%です。
米10年国債利回りは5.28%で週間+1.794%(+0.09ポイント)と上昇しました。10/1の週間高値5.34%がそのまま100日間高値で、5週連続で直近100営業日の最高値を更新(4.81%→4.98%→5.02%→5.23%→5.34%)。報道では2002年以来の高水準です。米30年債利回りも9/29に5.6%を超え、2002年以来の水準をつけました。SMA5(5.26%)・SMA25(4.99%)・SMA50(4.83%)をすべて上回り、レンジ内位置は93.4%、月間は+10.029%です。
VIX指数は15.31で週間+2.959%(+0.44ポイント)でした。週間高値17.59・週間安値15.30で、金曜は-6.589%と下げて週を終えています。SMA5(16.03)・SMA25(15.75)・SMA50(15.78)をすべて下回り、レンジ内位置は11.2%から15.8%です。
ビットコインは13,339,289円で週間+0.478%(+63,420円)と小幅に3週続伸しました(データ日:10/3の取得時点)。週間高値13,479,855円・週間安値12,961,979円で、100日間高値13,751,700円には届いていません。ドル建てでは週を通じて8万3,000〜8万5,000ドル前後で推移し、米金利が上がる場面で売られ、下がる場面で戻す動きでした。SMA5(13,242,018円)・SMA25(12,685,760円)・SMA50(12,297,239円)をすべて上回り、レンジ内位置は90.5%、月間は+5.452%です。
イーサリアムは421,094円で週間-0.666%(-2,823円)と、3週ぶりに小幅安でした(データ日:10/3の取得時点)。週間高値431,560円・週間安値415,694円で、40万円台を保っています。SMA5(423,145円)はわずかに下回り、SMA25(406,246円)・SMA50(388,429円)の上は維持。レンジ内位置は89.6%、月間は+7.872%です。
WTI原油は91.26ドルで週間-1.244%(-1.15ドル)と3週続落しました(データ日:10/2)。報道ベースの10/2の清算値は91.11ドルです。週の動きは大きく、9/28にトランプ大統領のイラン案拒否で週間高値96.54ドル、9/29はサウジの送油再開で89.38ドルへ、10/1は協議の停滞で+2.71%の92.87ドル、10/2はG7の備蓄放出の発表などで週間安値88.06ドルまで下げてから戻しました。10/2のOHLC(始値93.46・高値93.51・安値88.06・終値91.26ドル)に不整合はありません。SMA5(91.31ドル)・SMA25(94.51ドル)の下、SMA50(88.58ドル)の上で、週間安値はSMA50の少し下で止まっています。レンジ内位置は57.1%、月間は+0.275%です。
金は4,172.1ドルで週間-3.450%(-149.1ドル)と2週続落しました(データ日:10/2)。週間高値4,315.6ドル・週間安値4,143.1ドル。9/28に米金利の上昇で約3.8%急落し、先週目安とした4,270〜4,280ドル付近を割り込みました。その後は4,150〜4,230ドルで推移し、雇用統計の直後に一時4,227ドルまで買われたものの、戻りは続いていません。SMA5(4,181.84ドル)・SMA25(4,362.35ドル)・SMA50(4,366.47ドル)をすべて下回り、レンジ内位置は44.1%から26.2%へ低下、月間は-5.493%です。
銀は60.71ドルで週間-5.502%(-3.54ドル)と12銘柄で最大の下落率になりました(データ日:10/2)。週間始値61.38ドルは、前週終値(64.25ドル)から大きく下に離れた水準で、9/28の金の急落と一緒に週初で下げた形です。その後は週間高値62.46ドル・週間安値59.99ドルの狭い範囲でした。SMA5(60.68ドル)はわずかに上回り、SMA25(64.36ドル)・SMA50(63.91ドル)の下。レンジ内位置は28.6%から16.8%、月間は-6.200%です。
白金は1,706.8ドルで週間-3.826%(-67.9ドル)と2週続落しました(データ日:10/2)。週間高値1,758.8ドル・週間安値1,677.0ドル。SMA5(1,703.18ドル)はわずかに上回りましたが、SMA25(1,779.74ドル)に加えてSMA50(1,759.26ドル)も割り込みました。レンジ内位置は26.4%、月間は-3.012%。白金は6月以降データが飛び飛びになっている日が多い点にご注意ください。
上海総合(3,842.20、データ日:9/30)は週間-2.396%(-94.32ポイント)。週間高値3,930.50・週間安値3,806.67で、SMA5(3,864.23)・SMA25(3,916.01)・SMA50(3,901.90)をすべて下回り、レンジ内位置は19.5%です。9/30の中国9月製造業PMIは50.1でしたが、10/1〜10/7は国慶節の連休で本土市場は休場です。インドSENSEX(71,910、データ日:10/1)は週間-2.271%(-1,671ポイント)と8週続落。週間安値71,293がそのまま100日間安値の更新で、先週「あと0.4%」だった安値を割り込みました。3本すべてのSMA(72,717/74,873/76,297)の下が6週続き、レンジ内位置は7.9%、月間は-6.543%です。10/2はガンジー生誕記念日で休場でした。
📋 今週の全体まとめ
チャートをざっくり3グループに分けると——
🟢 上昇したもの:日経平均(+5.26%・68,957円・データ日10/1・12銘柄で最大の上昇・3本すべてのSMAの上・10/2は-647円の68,309円)、VIX(+2.96%・15.31・週間高値17.59)、米10年利回り(+1.79%・5.28%・週間高値5.34%で5週連続の100日間高値更新・2002年以来の水準)、USD/CAD(+0.75%・15ペア最大の上昇・75日間高値を更新・全SMA上)、ビットコイン(+0.48%・1,334万円・高値圏で横ばい)、USD/JPY(+0.36%・157.859円)、CHF/JPY(+0.34%・75日間安値から反発)、GBP/JPY(+0.33%・75日間安値から反発)、USD/CHF(+0.04%・3週連続の75日間高値更新・真のパーフェクトオーダー2週目)
🔴 下落したもの:銀(-5.50%・60.71ドル・12銘柄で最大の下落)、白金(-3.83%・SMA50を割り込む)、金(-3.45%・4,172.1ドル・9/28に約3.8%急落・3本すべてのSMAの下)、上海総合(-2.40%・国慶節の連休へ)、インドSENSEX(-2.27%・8週続落・100日間安値を更新・レンジ内7.9%)、NYダウ(-1.26%・SMA25・SMA50の下が4週)、WTI原油(-1.24%・96.54〜88.06ドルを往復)、EUR/USD(-1.21%・15ペア最大の下落・週間安値1.1215は2025年5月以来)、EUR/CHF(-1.20%・75日間高値から急落・6週続いた真のPOが終わる)、EUR/GBP(-1.18%・全SMA下へ)、AUD/USD(-0.97%・SMA200を割り込み全SMA下へ・4週続落)、NZD/USD(-0.89%・6週続落・75日間安値を更新)、EUR/JPY(-0.85%・75日間安値を更新・下降PO)、イーサリアム(-0.67%・40万円台を維持)、AUD/JPY(-0.62%・75日間安値を更新)、CAD/JPY(-0.40%・75日間安値を更新・下降PO)、EUR/AUD(-0.24%・下降PO)
🟡 方向感を探っている:USD/JPY(+0.36%・157.859円。156.376〜158.455円の2円幅で、SMA25の上・SMA50〜SMA200の下の「混在」が2週続く)、GBP/USD(-0.03%・1.3240。ドル高の週にほぼ横ばい、75日間安値1.314は守る)
ひと言でまとめると、「弱い雇用統計でも、米金利5.3%台とユーロ安は止まらなかった」という週でした。米10年利回りは10/1に5.34%と2002年以来の水準まで上がり、5週連続で100日間高値を更新。仏国債利回りの14年ぶりの上昇でユーロが売られ、EUR/USDは2025年5月以来の安値、EUR/CHFは6週続いた真のパーフェクトオーダーが終わり、EUR/GBPも全SMAの下に入りました。RBAは利上げしても慎重な姿勢で、AUD/USDはSMA200を割り込んでいます。10/2の米雇用統計は+2.9万人で10月の利上げ確率は15%程度まで下がりましたが、ドル売りは数時間で一服。金利高の逆風で金・銀・白金はそろって3〜5%下落、インドSENSEXは8週続落で100日間安値を更新しました。一方、日経平均はマイクロン決算と短観の改善で10/1に68,957円まで上げています。来週は10/6の植田総裁の挨拶と10/7のFOMC議事要旨。米10年利回りが5.34%を超えるのか、EUR/USDが1.12台で下げ止まるのか、ドル円が156〜158円台のレンジをどちらに抜けるのかが焦点です。
週末にトランプ大統領がイランのホルムズ海峡再開をめぐる提案を拒否したことが伝わり、週明けの原油は買われて始まりました。原油高がインフレへの警戒を呼び戻し、米10年国債利回りは5.2%台へ上昇。10月FOMCでの追加利上げ観測も強まりました。いちばん大きく動いたのは金で、アジア時間から売られて4,250ドル付近の支えを割り込み、一時4,116ドル付近まで約3.8%下落。中東の緊張が続くなかでも、金利の上昇が安全資産としての買いを上回った形です。為替では、三村財務官が「円安に対する当局の警告を額面どおりに受け止めてほしい」と発言し、ドル円はロンドン時間に157.5円付近から156.65円付近まで下げましたが、米金利の上昇で157円台に戻しています。
オーストラリア準備銀行(RBA)は政策金利を4.35%から4.60%へ引き上げました(予想どおり)。ただし声明から「2027年後半にインフレ率が目標の中央値に戻る」という見通しの文言を削り、ブロック総裁は会見で「インフレが下がり続ければ追加利上げは必要ないかもしれない」と述べています。利上げの直後は豪ドルが買われましたが、会見後に売りに転じました。米国では9月のコンファレンス・ボード消費者信頼感指数が81.9(予想89.0)と2014年以来の低水準、8月のJOLTS求人件数も708万件と予想を下回った一方、バーFRB理事は「追加利上げが必要になる可能性が高い」と発言。米30年債利回りは5.6%を超えて2002年以来の高水準となり、ドルは円以外の主要通貨に対して上昇しました。原油はサウジの東西パイプラインの送油再開など中東からの輸出回復の兆しで大きく下げ、WTIの清算値は89.38ドルです。
米国の8月コアPCE価格指数は前月比+0.2%(予想+0.3%)と落ち着き、発表直後はドルと米金利が下げて10月の利上げ確率は4割を下回りました。しかし同時に出た4〜6月期GDP確報は+2.2%(予想+1.5%)、9月ADP雇用は+9.0万人(予想+4.9万人)と強く、午後には米10年利回りが5.30%付近まで戻してドルも買い戻されています。オーストラリアの8月CPIは前年比+4.0%と予想どおりでしたが、トリム平均は+3.6%(予想+3.7%)と下振れ、豪ドルはさらに売られました。英国では4〜6月期GDP確報が前期比+0.5%(予想+0.4%)、設備投資は前年比+5.2%と上振れ、ポンドはこの日ドルに対して上昇した唯一の主要通貨です。ドル円は日本の企業・投資家の半期末の円買いとみられる動きで156.4円付近(週間安値156.376円)まで下げました。独9月CPI速報は+3.3%(予想+3.1%)、中国の9月製造業PMIは50.1です。
この週の山場は木曜でした。米10年国債利回りは一時5.34%と2002年以来の高水準をつけ、ISM製造業の価格指数が77.9(予想71.3)と跳ね上がったこともインフレへの警戒を強めました。欧州では仏国債利回りが14年ぶりの高水準となり、独国債との利回り差は131bpへ拡大。2027年予算をめぐる財政不安が重なり、EUR/USDは1.13ドルを割り込んで1.1215と2025年5月以来、約1年4か月ぶりの安値をつけ、ユーロはこの日ドルに対して約0.8%下落しました。日本では日銀短観の大企業製造業DIが+22から+24へ改善(大企業非製造業は+37から+35)、9月会合の「主な意見」では物価が上振れれば利上げを速める必要があるとの意見も出ましたが、円は売られてドル円は158.4円付近(週間高値158.455円)まで上昇。米マイクロンの好決算で半導体株が買われ、日経平均は+2,203円の68,957円です。中東ではルビオ国務長官がイランの国連代表団に退去を命じ、協議の停滞からWTIは+2.71%の92.87ドルへ反発。スイスの9月CPIは前年比+1.0%(前月比0.0%、予想+0.2%)で、株安の場面ではフランが主要通貨で最も強く買われました。
米9月雇用統計の非農業部門雇用者数は+2.9万人と、9万人前後の予想を大きく下回りました。7月・8月分も合計6.0万人下方修正(7月はマイナスに)、失業率は4.2%(予想4.1%)、平均時給は前月比+0.1%(予想+0.3%)と、雇用・賃金ともに弱い内容です。発表後、CME FedWatchの10月FOMCの利上げ確率は26.0%から14.9%へ低下(OANDA証券調べ)。ドル円は157.60円付近から156.96円まで約65銭下落し、金は4,227ドルまで買われました。ただしドル売りは数時間で一服し、米10年利回りも戻して5.28%で週を終えています。同じ日のユーロ圏9月消費者物価(速報)は前年比+3.8%と2023年9月以来の高い伸び(エネルギーが+18.8%)でしたが、ユーロの戻りは鈍いままでした。東京都区部の9月コアCPIは+2.7%と加速。日経平均は利益確定の売りで-647円の68,309円、原油はG7の石油備蓄放出の発表などで一時88ドル付近まで下げたあと、サウジによるフーシ派への攻撃計画の報道で91ドル台に戻しています。
・10/5(月)臨時国会召集、高市首相の所信表明演説。米9月ISM非製造業景気指数
・10/6(火)片山財務相・植田日銀総裁の挨拶(全国証券大会)──短観と東京CPIの加速を受けて、次の利上げの時期をどう語るか
・10/7(水)FOMC議事要旨(9/15〜16開催分)──利上げを決めた会合で、追加利上げの議論がどこまで出ていたか
・10/8(木)日銀支店長会議・地域経済報告、ECB議事要旨。中国本土市場は10/7まで国慶節の連休
・10/9(金)カナダ9月雇用統計、米ミシガン大消費者信頼感(10月速報)
チャート面では、米10年利回りが5.34%を超えて上がり続けるのか、EUR/USDが1.12台で下げ止まるのか、そしてドル円が156〜158円台のレンジをどちらに抜けるのかが焦点です。