今週のファンダメンタルズ
2026年10月5日(月)〜 10月9日(金)FX チャート(15通貨ペア)
日足 75日分 / 移動平均線付き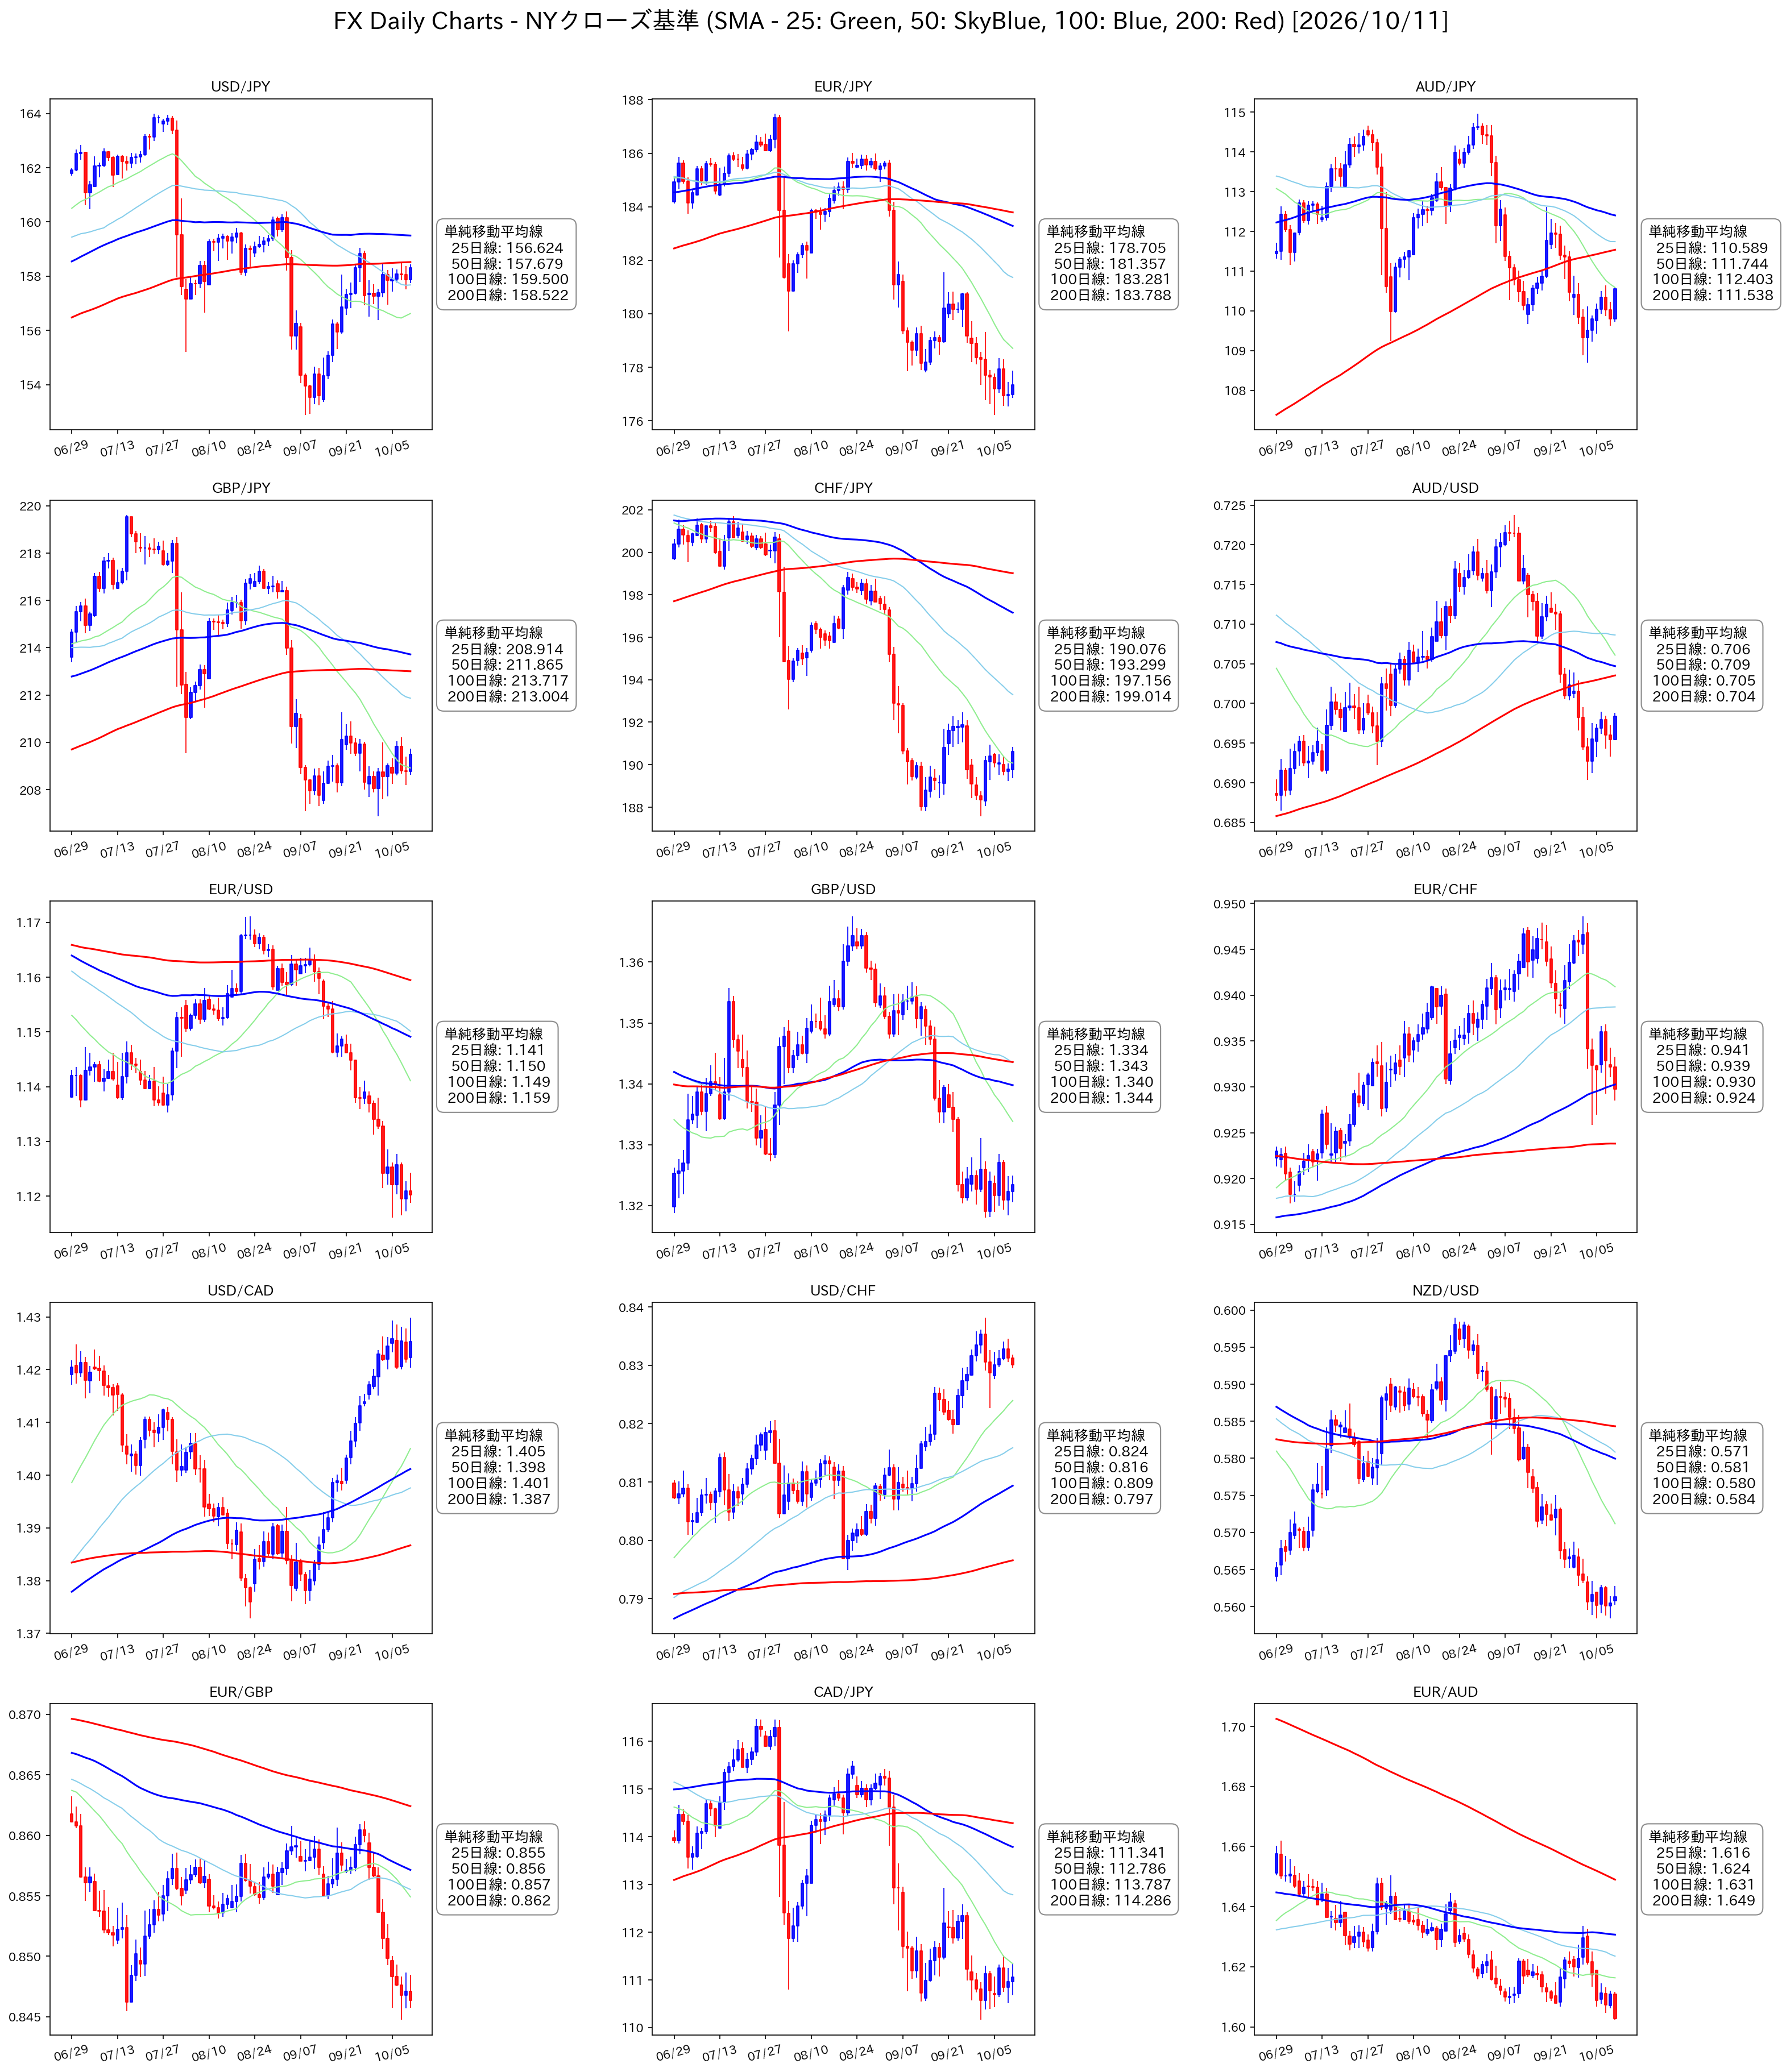
ドル円は158.308円で週間+0.284%(+0.449円)と4週続伸しました。週間始値157.835円、週間安値157.44円・週間高値158.511円で、値幅は約1.1円と先週の半分です。今週はSMA50(157.679円)を上抜け、SMA25(156.624円)とあわせて2本の上に出ました。残るはSMA200(158.522円)とSMA100(159.500円)で、終値はSMA200のわずか0.135%下。SMA配列は「混在」のままです。SMA25乖離率は+0.777%から+1.075%へ広がりました。チャートでは、9月上旬の152.89円の底からの戻りが、9/24の高値159.037円を挟んで158円台で3週ほど横ばいになっています。
円ペアはユーロ以外がそろって小幅高でした。AUD/JPY(110.560円、週間+0.699%)は15通貨ペアで最大の上昇で、先週の75日間安値108.704円からの戻りが続き、SMA25(110.589円)のわずか下まで来ました。GBP/JPY(209.496円、+0.232%)とCHF/JPY(190.616円、+0.109%)はSMA25の上に出て、先週の「4本すべてのSMAの下」から抜けています。一方、EUR/JPY(177.337円、-0.172%)は週間安値176.22円で75日間安値を更新し、4本すべてのSMAの下で下降パーフェクトオーダーが3週目です。CHF/JPYも下降パーフェクトオーダーが続いています。
EUR/USDは1.1202で週間-0.459%(-0.0052ドル)と4週続落しました。週間高値1.1277・週間安値1.1161で、先週の1.1215に続いて2週連続の75日間安値更新です。4本すべてのSMA(1.1411/1.1501/1.1491/1.1595)の下が4週続き、SMA25乖離率は-2.049%から-1.834%と少し縮みましたが、SMA200乖離率は-3.390%へ広がっています。チャートでは、9月中旬から陰線がほぼ途切れずに続き、今週は1.12前後で下げの勢いがやや鈍った形です。
GBP/USDは1.3235で週間-0.041%(-0.0005ドル)と、2週続けてほぼ横ばいでした。週間高値1.3285・週間安値1.3184で、75日間安値1.3181(先週の安値)のわずか上で止まっています。4本すべてのSMA(1.3338/1.3435/1.3398/1.3436)の下は4週目ですが、SMA25乖離率は-1.158%から-0.777%へ縮みました。英国の9月サービス業PMI確報は52.1(予想51.7)です。
AUD/USD(0.6984、週間+0.416%)は5週ぶりに上昇しました。週間安値0.6932・週間高値0.6990で、4本すべてのSMA(0.7061/0.7086/0.7047/0.7035)の下は2週目。SMA配列は上昇パーフェクトオーダーの並びが崩れて「混在」に変わっています。10/5の9月サービス業PMI確報は51.9(予想51.4)、10/8の10月消費者インフレ期待は5.3%(予想5.0%)と、物価の強さを示す指標が続きました。NZD/USD(0.5613、週間-0.056%)はほぼ横ばいながら7週続落で、週間安値0.5584で75日間安値を2週連続で更新。4本すべてのSMAの下は5週目です。10/6のNZIER企業景況感は43(予想15)と大きく改善しましたが、NZドルの反応は限られました。
USD/CAD(1.4253、週間+0.055%)は、金曜のカナダ雇用統計の弱さで週間高値1.4299まで上げ、2週連続で75日間高値を更新しました。ただし終値ではほぼ横ばいです。4本すべてのSMA(1.4050/1.3976/1.4012/1.3867)の上は4週目、SMA配列は「混在」。USD/CHF(0.8301、週間+0.167%)は4本すべてのSMA(0.8240/0.8159/0.8094/0.7966)の上で上昇パーフェクトオーダーに並ぶ真のパーフェクトオーダーが3週目。週間高値0.8346は75日間高値0.8382の手前です。EUR/CHF(0.9297、週間-0.277%)は先週割り込んだSMA25・SMA50に加えてSMA100(0.9303)も割り込み、SMA200(0.9238)の上だけが残りました。
EUR/AUD(1.6028、週間-0.903%)は15通貨ペアで最大の下落で、週間安値1.6023が75日間安値の更新です。先週ちょうど並んでいたSMA25(1.6163)も割り込み、4本すべてのSMAの下の下降パーフェクトオーダー。EUR/GBP(0.8464、週間-0.408%)も週間安値0.8448で75日間安値を更新し、SMA配列が下降パーフェクトオーダー(0.8549<0.8555<0.8571<0.8624)に並びました。CAD/JPY(111.058円、週間+0.256%)は4本すべてのSMAの下で下降パーフェクトオーダーが4週目ですが、SMA25(111.341円)に近づいています。
グローバル市場 & コモディティ
日足 100日分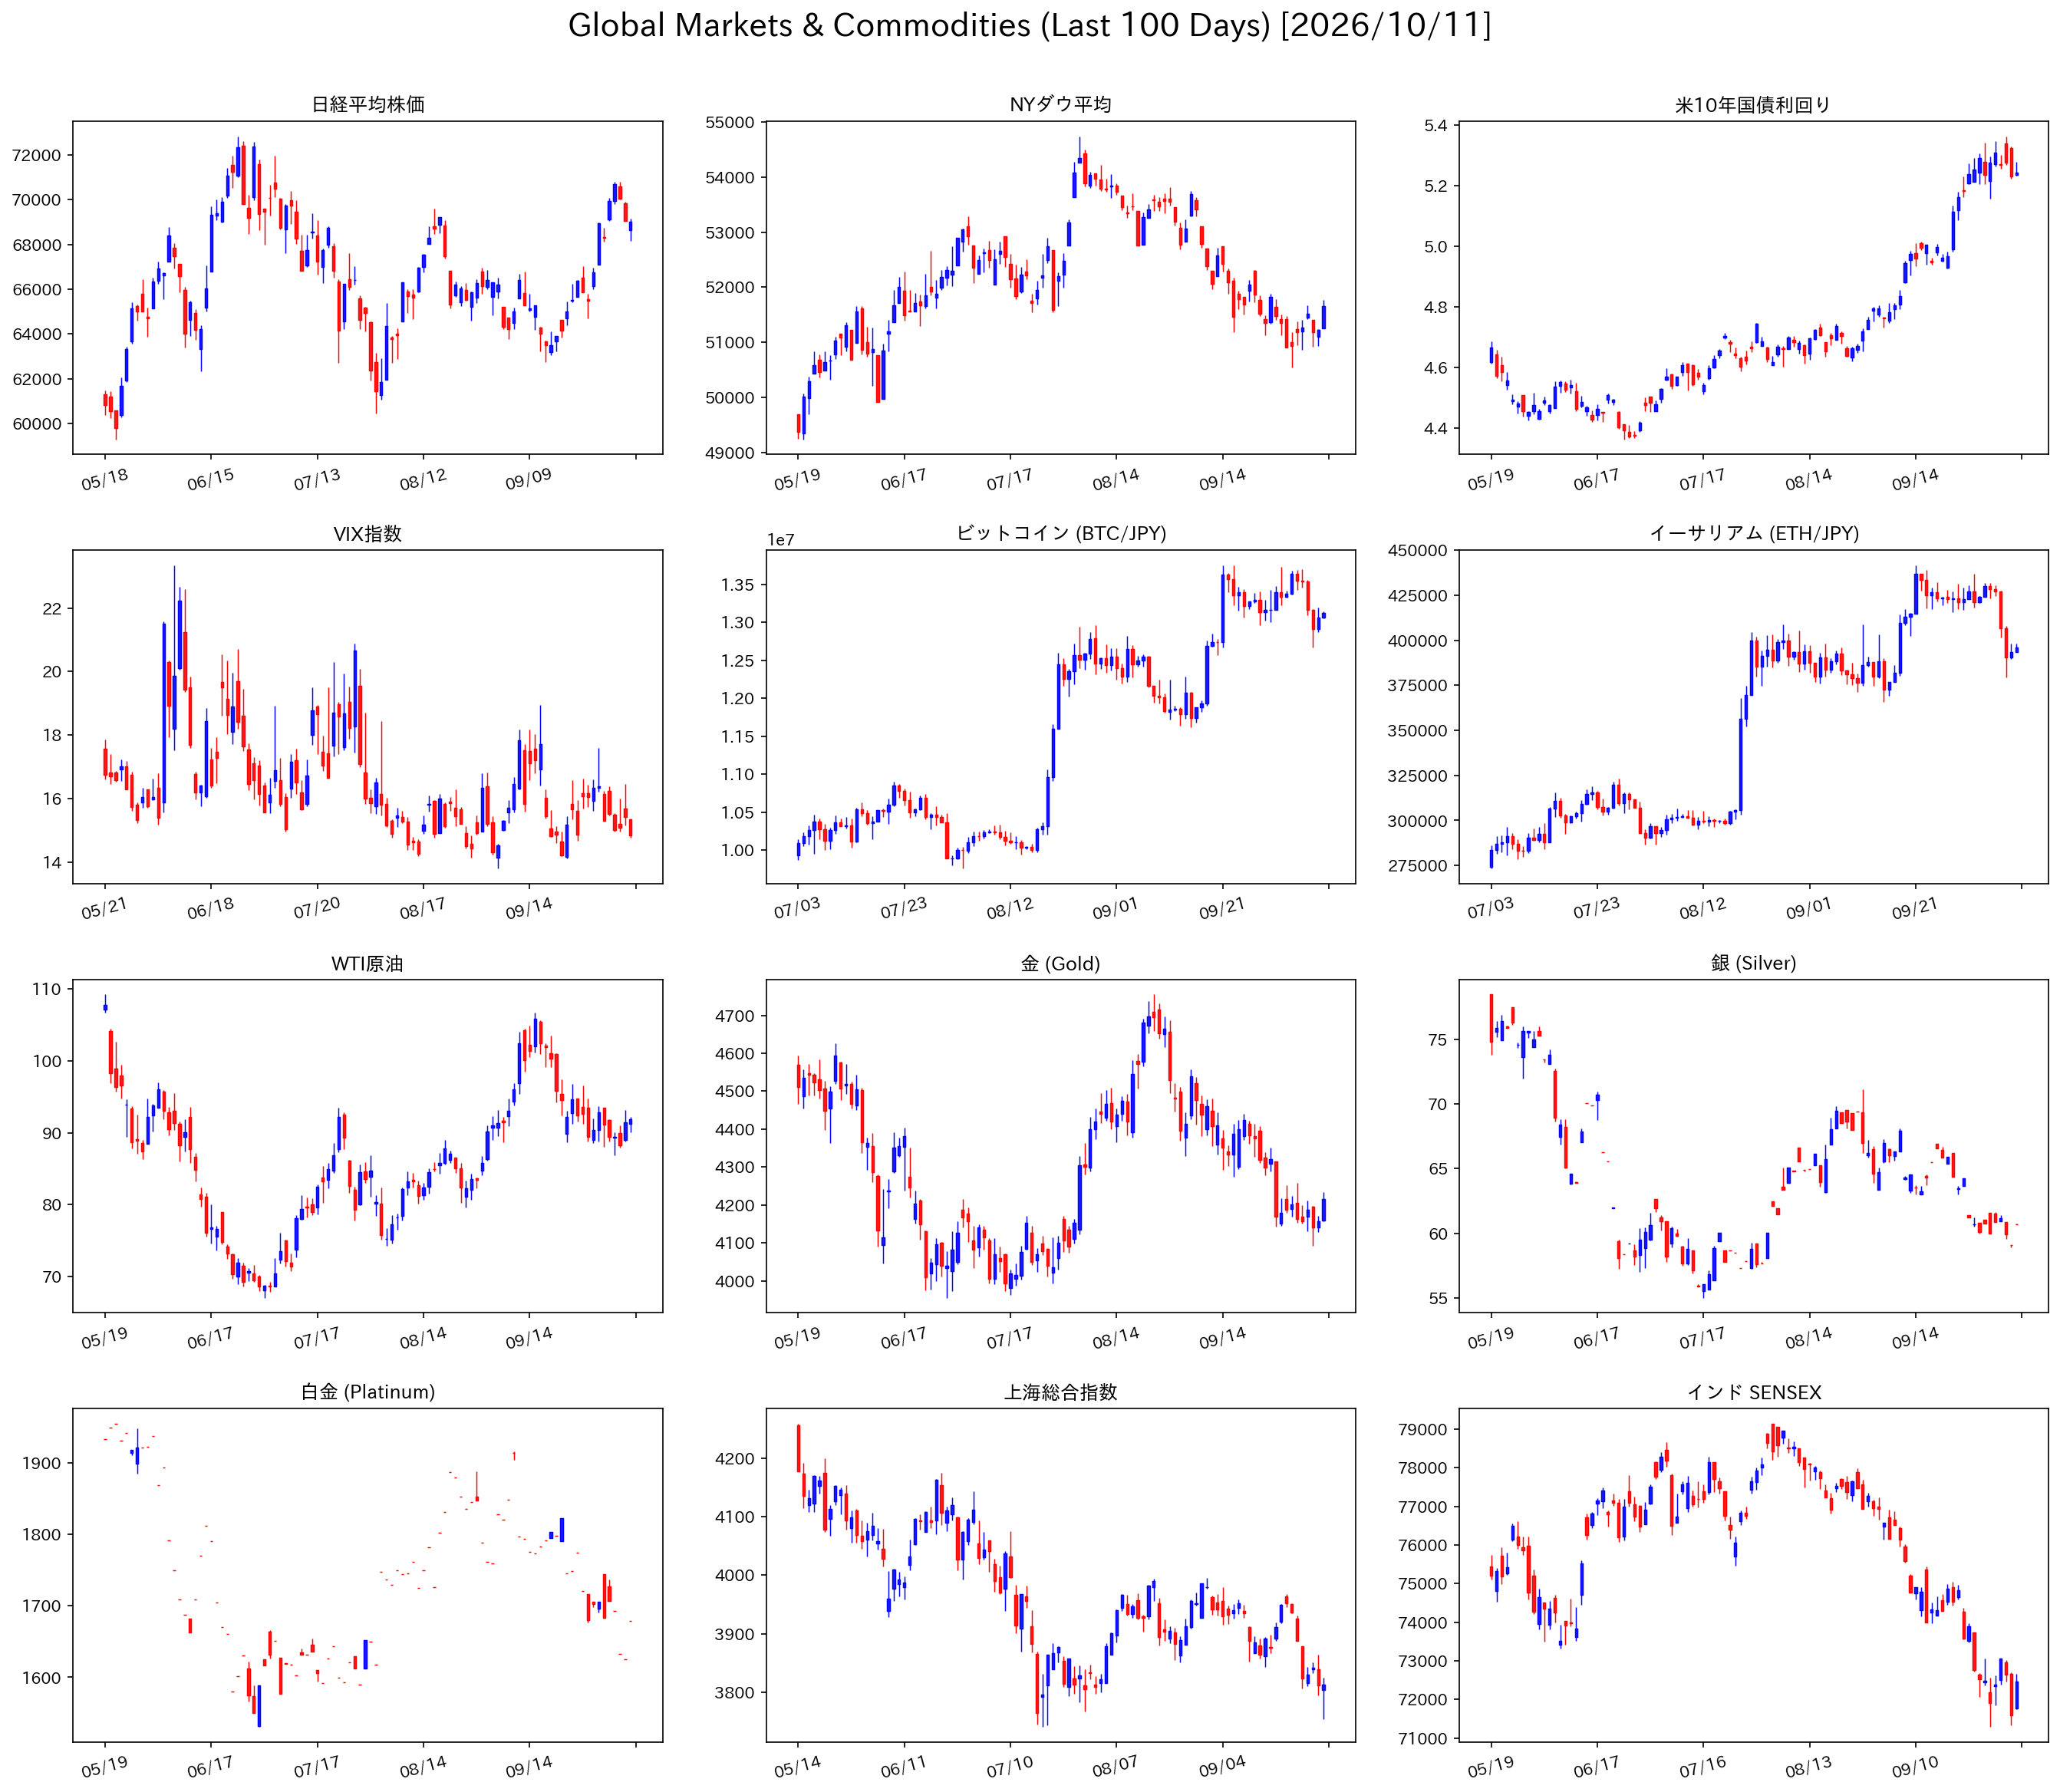
日経平均は69,031円で週間+1.056%(+721円)と2週続伸しました(データ日:10/9)。週間変動は10/2終値(68,310円)との比較です。週の前半はAI・半導体株の買いで一時70,799円と7万円台に乗せましたが、後半は世界的な金利上昇とOpenAIの収益報道を受けたAI関連株の下落で、10/8に前日比-993円、10/9も-11円でした。SMA25(66,228円)・SMA50(65,990円)の上は維持し、SMA5(69,748円)は割り込んでいます。レンジ内位置は71.9%、月間は+5.969%です。
NYダウは51,655ドルで週間+0.934%(+478ドル)と反発しました。週間高値51,765ドル・週間安値50,863ドル。金曜(10/9)は+423ドル(+0.826%)です。SMA5(51,371ドル)を上回り、SMA25(51,758ドル)まであと0.2%。SMA50(52,634ドル)の下は5週続いています。レンジ内位置は35.2%から43.9%、月間は-1.385%です。
米10年国債利回りは5.24%で週間-0.625%(-0.03ポイント)と小幅に低下しました。10/7の週間高値5.36%がそのまま100日間高値で、6週連続で直近100営業日の最高値を更新。報道ベースでは2002年以来の水準です。10/7の10年債入札・10/8の30年債入札がどちらも堅調で、週の後半は5.2%台前半に戻しました。SMA5(5.27%)を下回り、SMA25(5.09%)・SMA50(4.89%)の上。レンジ内位置は93.4%から88.0%、月間は+8.414%です。
VIX指数は14.84で週間-3.070%(-0.47ポイント)でした。週間高値16.46・週間安値14.77で、金曜は-3.699%。SMA5(15.17)・SMA25(15.77)・SMA50(15.49)をすべて下回り、レンジ内位置は15.8%から10.9%へ下がりました。米10年利回りが2002年以来の水準を更新し、半導体株が急落した週でも、VIXの高値は16台にとどまっています。
ビットコインは13,123,818円で週間-1.905%(-254,842円)と4週ぶりに下落しました(データ日:10/10の取得時点)。週間高値13,698,175円・週間安値12,673,132円。ドル建てでは10/7に4億ドルを超える買い持ちの強制決済で約2.6%下げ、10/8は半導体株の下落とともに8万450ドル付近まで下落しました。SMA5(13,161,672円)・SMA25(13,132,897円)をわずかに割り込み、SMA50(12,710,991円)の上は維持。レンジ内位置は90.5%から84.3%です。
イーサリアムは396,237円で週間-6.579%(-27,906円)と12銘柄で最大の下落率になりました(データ日:10/10の取得時点)。週間高値431,978円から週間安値379,570円まで下げ、9月中旬から保っていた40万円を割り込みました。SMA5(402,848円)・SMA25(416,056円)・SMA50(401,688円)をすべて下回り、レンジ内位置は89.6%から73.0%へ低下しています。
WTI原油は91.85ドルで週間+0.812%(+0.74ドル)と4週ぶりに上昇しました(データ日:10/9)。比較の基準となる前週終値は91.11ドルで、先週のCSVで91.26ドルだった10/2の値が、報道ベースの清算値に改定されています。週の始めはG7の備蓄放出で下げ、10/7はホルムズ海峡での船舶への攻撃、10/8は国防総省の報道で94ドル台まで上げたあと、トランプ大統領の「中間選挙前にイランを攻撃しない」で急落と、見出しのたびに振れました。CSVの週間安値は86.86ドルですが、報道ベースの日中安値は10/6の88.8ドル前後です。10/9のOHLC(始値91.29・高値92.17・安値90.01・終値91.85ドル)に不整合はありません。SMA5(90.10ドル)・SMA50(89.20ドル)の上、SMA25(94.85ドル)の下で、レンジ内位置は58.8%です。
金は4,216.3ドルで週間+1.297%(+54.0ドル)と3週ぶりに上昇し、12銘柄で最大の上昇率でした(データ日:10/9)。10/7は米金利の上昇で週間安値4,091.2ドル(報道ベースのスポットでは4,072ドル付近、約2か月ぶりの安値)まで下げましたが、10/8以降は金利の低下とともに戻し、金曜は+59.3ドル(+1.427%)。中国人民銀行は9月まで23か月連続で金を買い増しています。SMA5(4,171.58ドル)を上回り、SMA25(4,301.78ドル)・SMA50(4,376.97ドル)の下。レンジ内位置は26.2%から32.6%です。
銀は60.67ドルで週間+1.155%(+0.69ドル)と3週ぶりに上昇しました(データ日:10/9)。比較の基準となる前週終値は59.98ドル(先週のCSVでは60.71ドル)に改定されています。週間高値61.62ドル・週間安値58.92ドル。SMA5(60.33ドル)の上、SMA25(63.22ドル)・SMA50(64.11ドル)の下で、レンジ内位置は24.1%、月間は-10.703%です。10/9のデータは始値・高値・安値・終値がすべて60.67ドルで、取引の少ない日の値と考えられます。
白金は1,679.3ドルで週間-0.232%(-3.9ドル)とほぼ横ばいでした(データ日:10/9)。週間安値1,625.7ドルまで下げたあと戻しています。SMA5(1,667.56ドル)の上、SMA25(1,752.88ドル)・SMA50(1,764.18ドル)の下。レンジ内位置は35.0%、月間は-12.281%です。白金も10/9は始値から終値まで同じ値で、6月以降はデータが飛び飛びの日が多い点にご注意ください。
上海総合(3,813.79、データ日:10/9)は国慶節の連休明けで、週間-0.739%(-28.40ポイント)。週間安値3,754.14は100日間安値3,741.11の手前で、SMA5(3,824.39)・SMA25(3,906.27)・SMA50(3,899.54)をすべて下回り、レンジ内位置は14.0%です。インドSENSEX(72,472、データ日:10/9)は週間+0.782%(+563ポイント)と9週ぶりに上昇しました。週間安値71,328は100日間安値71,293を割らず、金曜は+879ポイント(+1.228%)。SMA5(72,431)を上回り、SMA25(73,973)・SMA50(75,866)の下です。レンジ内位置は7.9%から15.0%へ上がりました。
📋 今週の全体まとめ
チャートをざっくり3グループに分けると——
🟢 上昇したもの:金(+1.30%・4,216.3ドル・12銘柄で最大の上昇・2か月ぶりの安値から反発)、銀(+1.16%)、日経平均(+1.06%・69,031円・週の高値70,799円で7万円台)、NYダウ(+0.93%・SMA25の手前まで戻す)、WTI原油(+0.81%・4週ぶりの上昇)、インドSENSEX(+0.78%・9週ぶりの上昇)、AUD/JPY(+0.70%・15ペア最大の上昇)、AUD/USD(+0.42%・5週ぶりの上昇)、USD/JPY(+0.28%・SMA50を上抜け4週続伸)、CAD/JPY(+0.26%)、GBP/JPY(+0.23%・SMA25の上へ)、USD/CHF(+0.17%・真のPO 3週目)、CHF/JPY(+0.11%)、USD/CAD(+0.06%・2週連続で75日間高値を更新)
🔴 下落したもの:イーサリアム(-6.58%・396,237円・12銘柄で最大の下落・40万円を割り込む)、VIX(-3.07%・14.84)、ビットコイン(-1.91%・SMA25を割り込む)、EUR/AUD(-0.90%・15ペア最大の下落・75日間安値を更新)、上海総合(-0.74%・100日間安値の手前)、米10年利回り(-0.63%・5.24%。週間高値5.36%で6週連続の100日間高値更新)、EUR/USD(-0.46%・4週続落・2週連続で75日間安値を更新)、EUR/GBP(-0.41%・75日間安値を更新・下降PO入り)、EUR/CHF(-0.28%・SMA100も割り込む)、EUR/JPY(-0.17%・75日間安値を更新・下降PO)、NZD/USD(-0.06%・7週続落・75日間安値を更新)
🟡 方向感を探っている:GBP/USD(-0.04%・1.3235。2週続けてほぼ横ばい、75日間安値1.3181の手前)、白金(-0.23%・ほぼ横ばい)、USD/JPY(158円台で3週ほど横ばい。SMA200(158.522円)の手前)
ひと言でまとめると、「米金利は2002年以来を更新したが伸びは鈍り、ユーロだけが下げ続けた」という週でした。米10年利回りは10/7に5.36%まで上がったものの、10年債入札の強い需要で戻し、週間では小幅低下。FOMC議事要旨とFRB高官の発言は「年内の追加利上げ、ただし急がない」でそろいました。ユーロは仏財政不安が続き、EUR/USD・EUR/JPY・EUR/GBP・EUR/AUDがそろって75日間安値を更新。円は植田総裁が10月の利上げを示唆しなかったことで買い材料を失い、ドル円はSMA200の手前の158.308円まで上げています。日経平均は一時7万円台に乗せたあとAI関連株の下落で押し戻され、イーサリアムは40万円を割り込み12銘柄最大の下落。一方、金は2か月ぶりの安値から戻して最大の上昇でした。来週は10/14の米9月CPI、10/15の豪雇用統計、10/16の植田総裁の挨拶。ドル円がSMA200(158.522円)を終値で超えるのか、EUR/USDの下げが1.12台割れで止まるのかが焦点です。
週末にG7が緊急備蓄から軽油・原油計1億バレルを放出し、エネルギーの輸出制限をしないことで合意しました。サウジアラムコのアジア向け11月価格の引き下げも重なり、WTIは約2.5%下落。一方で米10年国債利回りは一時5.35%付近まで上がり、高止まりが続いています。為替ではアジア時間からユーロが売られ、EUR/USDは2025年5月以来の安値。フランスの財政・政局への不安に、スペインの前倒し選挙の準備報道が加わりました。日本では臨時国会が召集され、高市首相が所信表明演説。内田日銀副総裁がAIを「大きなプラスの需要ショック」と表現したことで、10月利上げの観測が残りました。米9月ISM非製造業景気指数は54.9とほぼ予想どおりでしたが、価格指数は74.0へ上昇しています。主要通貨でこの日ドルに対して上がったのは豪ドルだけでした。
植田日銀総裁は全国証券大会の挨拶で「経済、物価、金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」と述べ、物価の基調が2%を超えて上振れるリスクにも触れました。ただし10月の利上げを示唆する発言はなく、OIS(翌日物金利スワップ)が織り込む10月利上げの確率は先週の最大4割から約12%へ低下、12月までではおよそ9割です。ドル円は158.2円付近まで上げ、円はこの日、主要通貨の中で最も弱い動きでした。欧州では仏国債への売り圧力が和らいで米金利も低下し、ユーロとポンドが買い戻されています(独8月製造業受注は前月比-10.6%と大幅に下振れ)。S&P500は8月中旬以来の最高値を更新し、AI関連株が上げを主導しました。
米10年国債利回りは一時5.36%と2002年以来の水準、30年債利回りも欧州時間に5.70%を超えました。原油高とインフレへの警戒に、国の歳出とAI投資向けの社債発行の多さが重なったとみられています。流れを変えたのは午後の10年債入札(390億ドル)で、応札倍率は2.77倍と2016年以来の高さ、10年利回りは5.27%付近まで戻しました。FOMC議事要旨(9月会合分)では、19人全員が9月の利上げを支持し、多くが年内にもう1回の利上げが適切と見ていたことが示されましたが、市場の反応は限られました。ドルは円以外の主要6通貨に対して上昇し、ユーロは約0.57%下落。日本の8月の現金給与総額は前年比+3.8%(予想+4.9%)と下振れ、ドル円は158.50円まで上げています。金は一時4,072ドル付近と約2か月ぶりの安値、ビットコインは4億ドルを超える買い持ちの強制決済で約2.6%下落しました。
原油は中東の見出しで大きく振れました。国防総省がイラン攻撃の再開に備えるよう指示したとの報道や、カタール沖のタンカー被弾でWTIは94.8ドル付近まで上昇。その後トランプ大統領が「11月3日の中間選挙前にイランを攻撃しない」と投稿すると、数分で約1.5ドル下げました。株式ではOpenAIの年換算売上高が先月出回った数字より約200億ドル少ないと報じられ、半導体株の指数が3.4%下落、ナスダック100は1.4%下げています。東京では世界的な金利上昇とAI関連株の下落で、日経平均が前日比-993円。ウォラーFRB理事は「データが想定どおりなら追加利上げを見込む。ただし連続した会合である必要はない」と述べ、米10年利回りは5.23%まで低下しました。金は2か月ぶりの安値から反発しています。
カナダの9月雇用者数は-6.83万人と、+1.0万人の予想に反して2か月連続の減少(8月は-4.17万人)、失業率は6.5%へ上昇しました。減少の大半は教育・医療などの公共部門関連で、発表直後はカナダドルが売られています。米国の10月ミシガン大消費者信頼感(速報)は46.3(予想47.6)と下振れましたが、米10年利回りは5.24%と小動き。NYダウは+423ドルの51,655ドルと反発し、ドル円は158.43円まで上げて158.31円で週を終えました。日本は10/12(月)がスポーツの日、米国もコロンブスデーで債券市場が休場の3連休です。
・10/12(月)東京市場はスポーツの日で休場、米国は債券市場が休場。IMF・世銀年次総会が開幕(18日まで)
・10/13(火)豪中銀(RBA)議事要旨──9月の利上げ会合で「据え置きも検討した」中身が出るか
・10/14(水)米9月消費者物価指数(CPI)──予想は前年比+3.6%(8月+3.4%)。10月FOMCの利上げ観測を左右します
・10/15(木)豪9月雇用統計、米9月小売売上高・生産者物価指数
・10/16(金)植田日銀総裁の挨拶(全国信用組合大会)、ウォーシュFRB議長とゲオルギエバIMF専務理事の対談
チャート面では、ドル円が200日線(158.522円)を終値で上抜けるか、EUR/USDが1.12を割り込んだまま下げ続けるか、日経平均が7万円を取り戻せるかが焦点です。